【明るさ設定の正義】画面をダークモードにして、眼球をいたわりながら限界まで働こう(設定方法あり)
tonoyashikikamado
ぶんけブログ-田舎でライフハック-
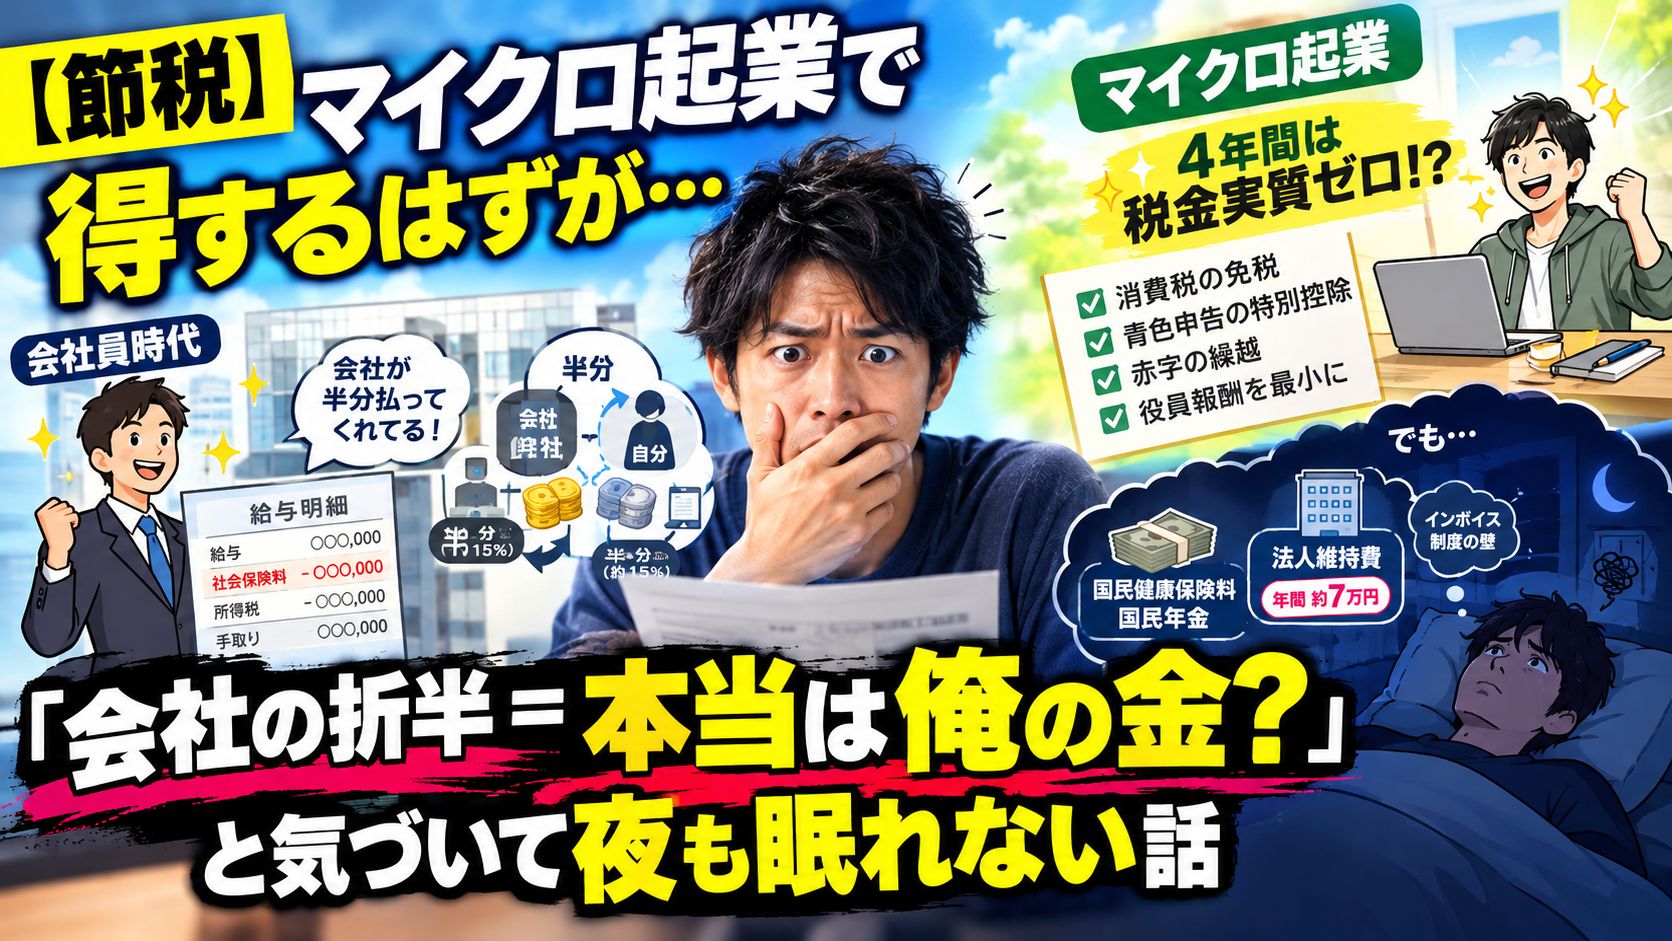
「会社員を辞めてマイクロ起業すれば、節税できて最強!!」
…みたいなキラキラした話をネットで見かけて、「よっしゃ、俺も節税マスターになったるわ!」と鼻息荒く調べていた時のことです。
ふと、恐ろしい事実に気づいてしまいました。
「…待てよ? 会社が払ってくれてた社会保険料って、本来もらえるはずだった給料の一部なんじゃないの…?」
会社員時代には見えていなかった「税金と社会保険料の真実」。
今回は、実家の農家を継ぐべく「農起業」を絶賛リサーチ中の僕が、マイクロ起業の節税メリットと、誰も教えてくれない「会社員の手厚さ(という名の罠)」について、少しふざけつつガチ検証してみました。
会社員時代、給与明細を見て「うわっ、社会保険料高っ!」と絶望した経験はありませんか?
実は、社会保険料(健康保険・厚生年金)は「会社と自分が折半(半々)」で払っています。つまり、自分の給料から引かれている金額と同額を、会社が裏でコッソリ払ってくれているのです。
ここで意地汚い僕は考えました。
「会社が半分(約15%)払ってくれてるってことは、もし会社に属さず独立したら、『その15%分も上乗せされた給料』が本来の自分の価値(=人件費)だったんじゃないの?」と。
「節税できる〜!」とウキウキで独立したものの、個人事業主やマイクロ起業になると、国民健康保険料や国民年金(またはマイクロ法人の社保全額)がドカンと重くのしかかってきます。
「あれ…? もしかして会社員のままの方が、実質的な手取りや補償って高かったんじゃ…?」と気づいた瞬間、背筋に冷たいものが走りました。
「じゃあ独立したら損なのか!?」というと、実はそうでもありません。節税ノウハウを調べていくと、とんでもないパワーワードに出会いました。
それが「起業して4年間は税金を激減(あるいは実質ゼロ)にできる」という説です。
「そんなウマい話あるかい!」と怪しみながら調べたところ、ちゃんと理由がありました。
つまり、「個人事業主」と「マイクロ法人」を二刀流で組み合わせることで、最初の4年間は税金や社会保険料の負担を極限までゼロに近づけることが可能なのです。
「4年無税…! これならさっきの社会保険料のショックを相殺できるのでは!?」と、僕の脳内電卓が激しく弾き始めました。
ここで少し僕の個人的な話をさせてください。
実は僕自身、これまでに起業した経験はありません。完全なる「フツーの会社員(兼ブロガー)」です。
ですが、将来的に「実家の農家を継いで、農業を法人化=農企業(のうきぎょう)にしたい!」という野望を密かに抱いています。
農業って、実はめちゃくちゃ「経費」や「設備投資」がかかるビジネスです。トラクター1台買うだけで高級車が買えますからね…。
だからこそ、
この2つを上手く組み合わせて、「一番手取りが多く残る税金ルート」を今のうちから徹底的にリサーチしている段階なのです。
知らずに農家を継いでバカ高い税金と社会保険料を払うくらいなら、今のうちにマイクロ起業の節税スキームをマスターしておきたい…!という切実なモチベーションで勉強しています(笑)。
検索しまくって分かった、「節税に目がくらんだ人が陥りがちなワナ」もシェアしておきます。
昔は「2年間は消費税ゼロ!」が絶対的なルールでしたが、現在はインボイス制度が始まったため、取引先が法人の場合は免税事業者のままだと仕事がもらいにくくなるケースがあります。自分のビジネスモデル(BtoBかBtoCか)で見極めが必要です。
マイクロ法人を作ると、利益がゼロ(赤字)であっても年間約7万円の「法人住民税の均等割」が毎年必ずかかります。年間で最低でも数十万円以上の利益が見込めないと、逆に維持費で損をします。
会社の社会保険料折半に文句を言いましたが、会社員には「クビになった時の失業保険」や「病気で休んだ時の傷病手当金」という最強のセーフティネットがついています。マイクロ起業で独立すると、これらは手厚くなくなる(または貰えなくなる)ので、自己防衛資金が必須です。
今回の調査で分かった結論はこちら。
僕のように「将来的に実家を継ぐ」「副業を育てる」という目標があるなら、今のうちから税金や社会保険の仕組みを知っておいて損はありません。
「起業=一か八かの大ギャンブル」ではなく、「マイクロ起業=賢く手取りを増やすためのツール」として使いこなせるよう、僕と一緒に少しずつ勉強していきましょう!
(※本記事の内容は執筆時点の税制に基づいた一般的なシミュレーションです。実際の起業や節税対策の際は、税理士や専門家へのご相談をおすすめします!)